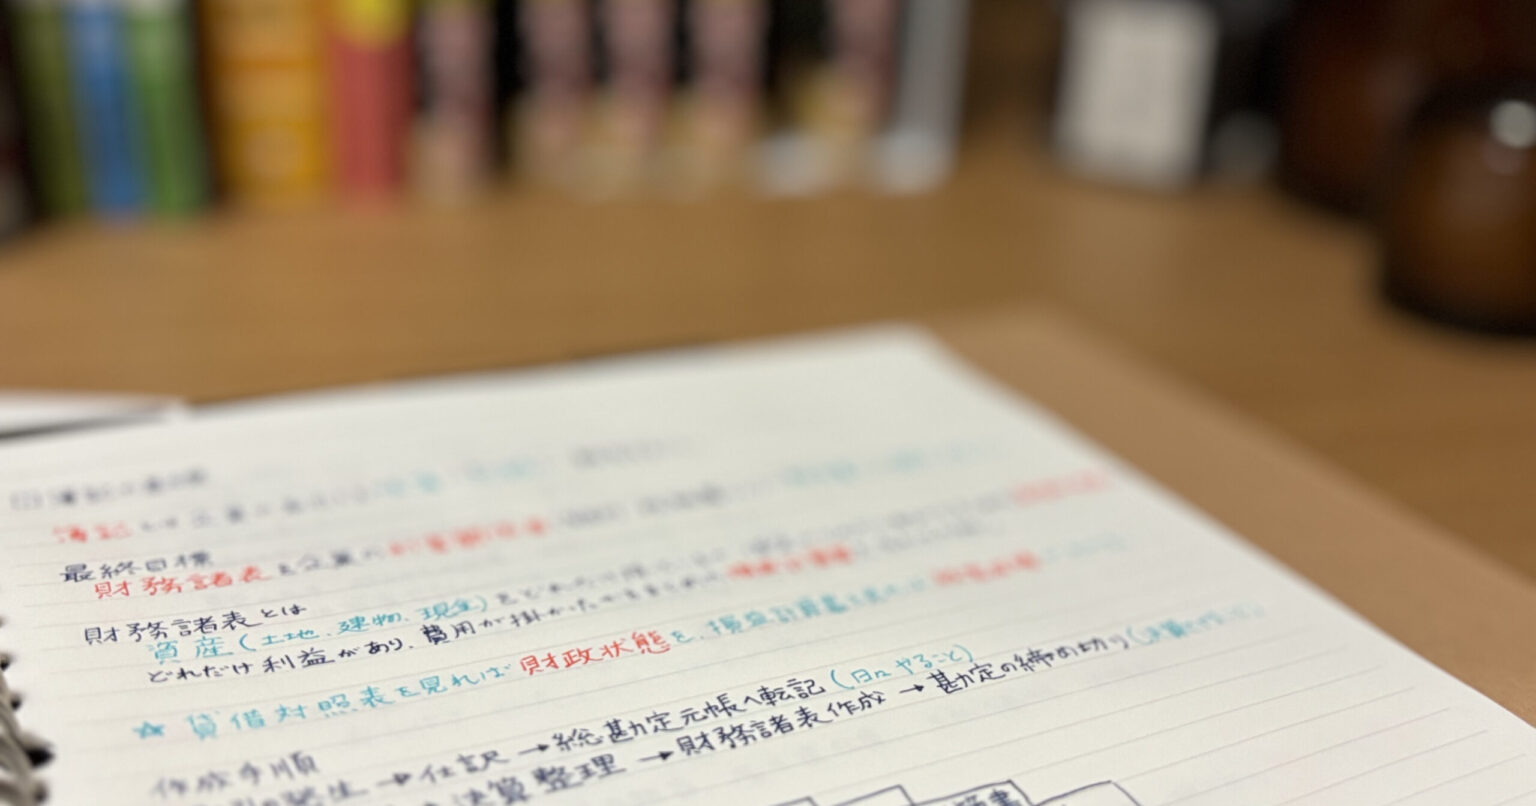
今日から職業訓練も本格的に始動。
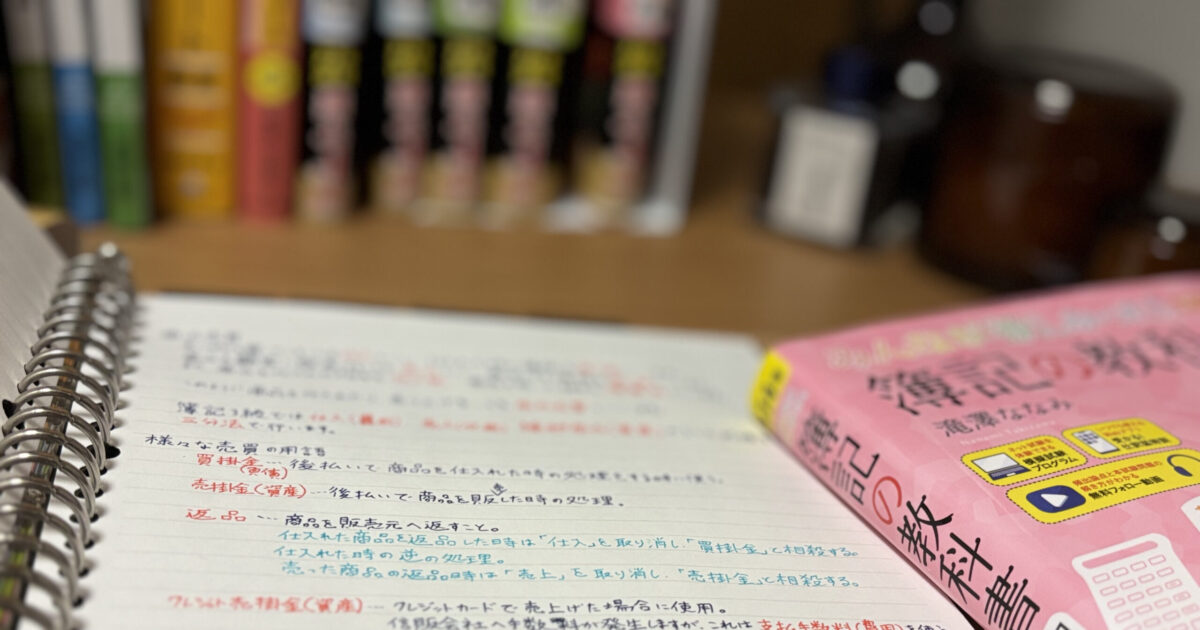
簿記について勉強してきたからまとめておこうと思う。
簿記とは何か
企業の取引を帳簿に記録し報告する手段。
だから「簿記」っていうんですね。
簿記の最終目標
財務諸表を企業の利害関係者(銀行や税務署など)に報告書として開示すること。
財務諸表とは
資産(土地、建物、現金など)をどれだけ持っているか、借金がどれだけあるかをまとめた貸借対照表と、どれだけ利益があり、費用がかかったのかをまとめた損益計算書を合わせて財務諸表という。
貸借対照表を見れば、財政状態がわかるし
損益計算書を見れば、経営成績がわかる。
簿記の手順について
簿記では以下の手順で処理を行う。
日々行うもの
- 取引の発生
- 仕訳
- 総勘定元帳へ転記
決算時に行うもの
- 試算表の作成
- 決算整理
- 財務諸表の作成
- 勘定の締切
仕訳について
日々の取引は仕訳によって帳簿に記録されます。
例:建物を100円で購入し、現金で支払った
(建物)100 (現金)100
このように記録をしますが、その前に覚えておくべきことがあります。
それは貸借対照表では資産の増加は左側、負債と資本の増加は右側に記載することと、
損益計算書では費用の増加を左に、収益の増加を右に記載すること。
今回扱った「建物」と「現金」はどちらも「資産」に分類されます。
なので増加した建物は左側へ、減少した現金は右側へ記載します。
このように、どの取引がどの項目に入るのかが重要になります。
所感
本格的にお勉強って感じになってまりましたが、今のところ理解は追いついています。
早めに覚えきって資格取得に繋げていきたいですね。
やる気のある仲間もいますから、どんどん進めていこうと思います。
コメント